Domain ärztebuch.de kaufen?
Wir ziehen mit dem Projekt
ärztebuch.de um.
Sind Sie am Kauf der Domain
ärztebuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ärztebuch.de kaufen?
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf ihr Wissen über Krankheitssymptome, medizinische Tests und Behandlungsoptionen angewiesen sind, um die bestmögliche Versorgung für ihre Patienten zu gewährleisten. In der medizinischen Forschung ist medizinisches Fachwissen unerlässlich, um neue Erkenntnisse über Krankheiten zu gewinnen, neue Behandlungsmethoden zu entwickeln und die Wirksamkeit von Medikamenten zu testen. In der öffentlichen Gesundheit spielt medizinisches Fachwissen eine wichtige Rolle bei der Entwicklung von Präventionsprogrammen, der Überwachung von Krankheitsausbrüchen und der Gestaltung von Gesundheitspolitik, um die **
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf fundierte Kenntnisse über Anatomie, Physiologie, Pathophysiologie und Pharmakologie angewiesen sind, um die richtigen Entscheidungen zu treffen. In der medizinischen Forschung ist medizinisches Fachwissen unerlässlich, um neue Behandlungsmethoden zu entwickeln, klinische Studien zu entwerfen und die Ergebnisse zu interpretieren. In der öffentlichen Gesundheit hilft medizinisches Fachwissen dabei, Krankheitsausbrüche zu kontrollieren, Präventionsprogramme zu entwickeln und die Bevölkerung über gesundheitliche Risiken aufzuklären. Letztendlich ist medizinisches Fachwissen ein grundlegender Best **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
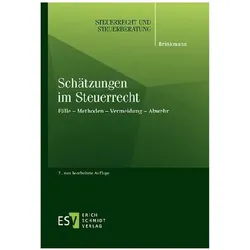
Schätzungen im Steuerrecht, Fachbücher von Michael BrinkmannDas Fachbuch "Schätzungen im Steuerrecht" von Michael Brinkmann bietet eine umfassende Analyse der Schätzung von Besteuerungsgrundlagen, die für Gewerbetreibende, Freiberufler und Privatpersonen von grosser Bedeutung ist. Es behandelt die verschiedenen Aspekte der Schätzung, einschliesslich der Vermeidung von Schätzungsanlässen und der Begrenzung der Schätzungshöhe. Der Autor führt die Leser durch relevante Themen wie die Nichtabgabe der Steuererklärung, verschiedene Schätzungsmethoden, die ordnungsgemässe Kassenführung sowie Besonderheiten bei der Umsatzsteuer. Zudem werden rechtliche Aspekte wie Einspruchs- und Klageverfahren behandelt. Zahlreiche Muster und Fallbeispiele bieten praktische Unterstützung und veranschaulichen die theoretischen Konzepte. Dieses Standardwerk ist seit vielen Jahren in der Rechtsprechung und Praxis anerkannt und stellt eine wertvolle Ressource für alle dar, die sich mit dem Steuerrecht auseinandersetzen.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
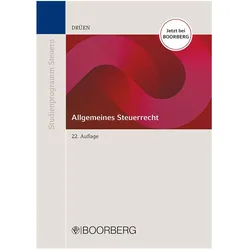
Allgemeines Steuerrecht, Fachbücher von Klaus-Dieter DrüenDas Fachbuch "Allgemeines Steuerrecht" von Klaus-Dieter Drüen bietet eine umfassende Einführung in die Grundlagen und Prinzipien des Steuerrechts. Es enthält über 90 praxisnahe Kurzfälle, die es den Lernenden ermöglichen, die komplexen Inhalte anschaulich zu verstehen und anzuwenden. Zudem sind 14 Prüfungsschemata und Übersichten enthalten, die das Lernen und Wiederholen der Materie erleichtern. Die Themen umfassen unter anderem das Steuerrechtsverhältnis, Besteuerungsverfahren, Aussenprüfungen, Steuerfahndung sowie das Einspruchsverfahren. Die detaillierte Darstellung der verschiedenen Stufen des Besteuerungsverfahrens und die Erläuterung von Korrekturvorschriften machen dieses Buch zu einem wertvollen Begleiter für Studierende und Fachkräfte im Steuerrecht. Die 22. Auflage des Buches, die im Jahr 2024 veröffentlicht wird, bietet aktuelle Informationen und praxisnahe Beispiele, die auf die Bedürfnisse der Lernenden abgestimmt sind.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
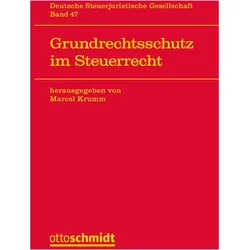
Grundrechtsschutz im Steuerrecht, Fachbücher von Marcel KrummDas Fachbuch "Grundrechtsschutz im Steuerrecht" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die den Grundrechtsschutz im Steuerrecht betreffen. Es basiert auf den Referaten und Diskussionsbeiträgen der 48. Jahrestagung der Deutschen Steuerjuristischen Gesellschaft e.V., die im September 2024 in Münster stattfand. Die Beiträge beleuchten den Grundrechtsschutz aus verschiedenen Perspektiven, einschliesslich deutscher, österreichischer und europäischer Rechtsansichten. Besondere Themen sind die Ertragsteuerrecht, das europäische internationale Unternehmenssteuerrecht sowie indirekte Steuern. Zudem werden spezielle Steuerregime wie Steuervergünstigungen und EU-Beihilferecht behandelt. Das Buch analysiert auch die Rolle der Landesverfassungsgerichte und der Finanzgerichte im Kontext des Grundrechtsschutzes und diskutiert die Entwicklung gerichtlicher Zuständigkeiten innerhalb der EU. Diese umfassende Betrachtung macht das Werk zu einer wertvollen Ressource für Fachleute und Studierende im Bereich Steuerrecht.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
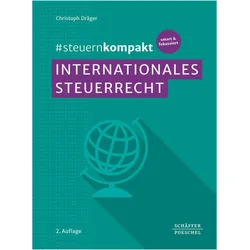
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf fundierte Kenntnisse über Anatomie, Physiologie, Pathophysiologie und Pharmakologie angewiesen sind, um die richtigen Entscheidungen zu treffen. In der medizinischen Forschung ist Fachwissen unerlässlich, um neue Behandlungsmethoden zu entwickeln, klinische Studien zu entwerfen und die Ergebnisse zu interpretieren. In der öffentlichen Gesundheit ist medizinisches Fachwissen wichtig, um Krankheitsausbrüche zu überwachen, Präventionsmaßnahmen zu entwickeln und die Bevölkerung über gesundheitliche Risiken aufzuklären. Letztendlich ist medizinisches Fachwissen ein Eckpfeiler für **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schätzungen im Steuerrecht, Fachbücher von Michael BrinkmannDas Fachbuch "Schätzungen im Steuerrecht" von Michael Brinkmann bietet eine umfassende Analyse der Schätzung von Besteuerungsgrundlagen, die für Gewerbetreibende, Freiberufler und Privatpersonen von grosser Bedeutung ist. Es behandelt die verschiedenen Aspekte der Schätzung, einschliesslich der Vermeidung von Schätzungsanlässen und der Begrenzung der Schätzungshöhe. Der Autor führt die Leser durch relevante Themen wie die Nichtabgabe der Steuererklärung, verschiedene Schätzungsmethoden, die ordnungsgemässe Kassenführung sowie Besonderheiten bei der Umsatzsteuer. Zudem werden rechtliche Aspekte wie Einspruchs- und Klageverfahren behandelt. Zahlreiche Muster und Fallbeispiele bieten praktische Unterstützung und veranschaulichen die theoretischen Konzepte. Dieses Standardwerk ist seit vielen Jahren in der Rechtsprechung und Praxis anerkannt und stellt eine wertvolle Ressource für alle dar, die sich mit dem Steuerrecht auseinandersetzen.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeines Steuerrecht, Fachbücher von Klaus-Dieter DrüenDas Fachbuch "Allgemeines Steuerrecht" von Klaus-Dieter Drüen bietet eine umfassende Einführung in die Grundlagen und Prinzipien des Steuerrechts. Es enthält über 90 praxisnahe Kurzfälle, die es den Lernenden ermöglichen, die komplexen Inhalte anschaulich zu verstehen und anzuwenden. Zudem sind 14 Prüfungsschemata und Übersichten enthalten, die das Lernen und Wiederholen der Materie erleichtern. Die Themen umfassen unter anderem das Steuerrechtsverhältnis, Besteuerungsverfahren, Aussenprüfungen, Steuerfahndung sowie das Einspruchsverfahren. Die detaillierte Darstellung der verschiedenen Stufen des Besteuerungsverfahrens und die Erläuterung von Korrekturvorschriften machen dieses Buch zu einem wertvollen Begleiter für Studierende und Fachkräfte im Steuerrecht. Die 22. Auflage des Buches, die im Jahr 2024 veröffentlicht wird, bietet aktuelle Informationen und praxisnahe Beispiele, die auf die Bedürfnisse der Lernenden abgestimmt sind.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf ihr Wissen über Krankheitssymptome, medizinische Tests und Behandlungsoptionen angewiesen sind, um die bestmögliche Versorgung für ihre Patienten zu gewährleisten. In der medizinischen Forschung ist medizinisches Fachwissen unerlässlich, um neue Erkenntnisse über Krankheiten zu gewinnen, neue Behandlungsmethoden zu entwickeln und die Wirksamkeit von Medikamenten zu testen. In der öffentlichen Gesundheit spielt medizinisches Fachwissen eine wichtige Rolle bei der Entwicklung von Präventionsprogrammen, der Überwachung von Krankheitsausbrüchen und der Gestaltung von Gesundheitspolitik, um die **
-
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf fundierte Kenntnisse über Anatomie, Physiologie, Pathophysiologie und Pharmakologie angewiesen sind, um die richtigen Entscheidungen zu treffen. In der medizinischen Forschung ist medizinisches Fachwissen unerlässlich, um neue Behandlungsmethoden zu entwickeln, klinische Studien zu entwerfen und die Ergebnisse zu interpretieren. In der öffentlichen Gesundheit hilft medizinisches Fachwissen dabei, Krankheitsausbrüche zu kontrollieren, Präventionsprogramme zu entwickeln und die Bevölkerung über gesundheitliche Risiken aufzuklären. Letztendlich ist medizinisches Fachwissen ein grundlegender Best **
-
Welche Rolle spielt medizinisches Fachwissen bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, der medizinischen Forschung und der öffentlichen Gesundheit?
Medizinisches Fachwissen spielt eine entscheidende Rolle bei der Diagnose und Behandlung von Krankheiten in der klinischen Praxis, da Ärzte auf fundierte Kenntnisse über Anatomie, Physiologie, Pathophysiologie und Pharmakologie angewiesen sind, um die richtigen Entscheidungen zu treffen. In der medizinischen Forschung ist Fachwissen unerlässlich, um neue Behandlungsmethoden zu entwickeln, klinische Studien zu entwerfen und die Ergebnisse zu interpretieren. In der öffentlichen Gesundheit ist medizinisches Fachwissen wichtig, um Krankheitsausbrüche zu überwachen, Präventionsmaßnahmen zu entwickeln und die Bevölkerung über gesundheitliche Risiken aufzuklären. Letztendlich ist medizinisches Fachwissen ein Eckpfeiler für **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Steuerrecht
-
Grundrechtsschutz im Steuerrecht, Fachbücher von Marcel KrummDas Fachbuch "Grundrechtsschutz im Steuerrecht" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen, die den Grundrechtsschutz im Steuerrecht betreffen. Es basiert auf den Referaten und Diskussionsbeiträgen der 48. Jahrestagung der Deutschen Steuerjuristischen Gesellschaft e.V., die im September 2024 in Münster stattfand. Die Beiträge beleuchten den Grundrechtsschutz aus verschiedenen Perspektiven, einschliesslich deutscher, österreichischer und europäischer Rechtsansichten. Besondere Themen sind die Ertragsteuerrecht, das europäische internationale Unternehmenssteuerrecht sowie indirekte Steuern. Zudem werden spezielle Steuerregime wie Steuervergünstigungen und EU-Beihilferecht behandelt. Das Buch analysiert auch die Rolle der Landesverfassungsgerichte und der Finanzgerichte im Kontext des Grundrechtsschutzes und diskutiert die Entwicklung gerichtlicher Zuständigkeiten innerhalb der EU. Diese umfassende Betrachtung macht das Werk zu einer wertvollen Ressource für Fachleute und Studierende im Bereich Steuerrecht.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing im Steuerrecht, Fachbücher von Norbert TonnerDas Handbuch erläutert die aktuelle Rechtslage zur steuerlichen Behandlung von Leasingverträgen einschliesslich der aktuellen Entwicklungen. Dies sind insbesondere die Auswirkungen der EuGH-Rechtsprechung auf die umsatzsteuerliche Behandlung von Leasingverträgen, aktuelle Rechtsprechung zur steuerlichen Bilanzierung und die gesetzgeberischen Massnahmen zur Förderung der Elektromobilität. Zunächst werden praxisnah, jedoch ohne den wissenschaftlichen Hintergrund zu verlieren, die Grundlagen des Leasings dargestellt. Erörtert werden der Begriff und die Bedeutung sowie die Einordnung in das Zivil- und das Steuerrecht. Es folgen fundierte Ausführungen zur Zurechnung des wirtschaftlichen Eigentums sowie zur bilanziellen und steuerlichen Behandlung des Leasingvertrags. Es setzt sich auseinander mit den verschiedenen Leasingtypen wie zum Beispiel Mobilienleasing, Immobilienleasing, Fondsleasing oder Kommunalleasing aus bilanzieller und steuerrechtlicher Sicht. Behandelt werden auch Leasingverträge mit Auslandsbezug und die Besonderheiten in Frankreich, Grossbritannien, den Niederlanden, der Schweiz und den USA. Die Ausführungen werden durch zahlreiche Beispiele, Muster und Schaubilder verdeutlicht. Die wichtigsten Vorschriften sind im Anhang abgedruckt.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.